PL 74/2026 permite exceções a restrições fiscais para benefícios e despesas obrigatórias
Projeto de José Guimarães autoriza excluir do teto fiscal benefícios de 2026 já previstos no Orçamento ou compensados; pede urgência na votação.
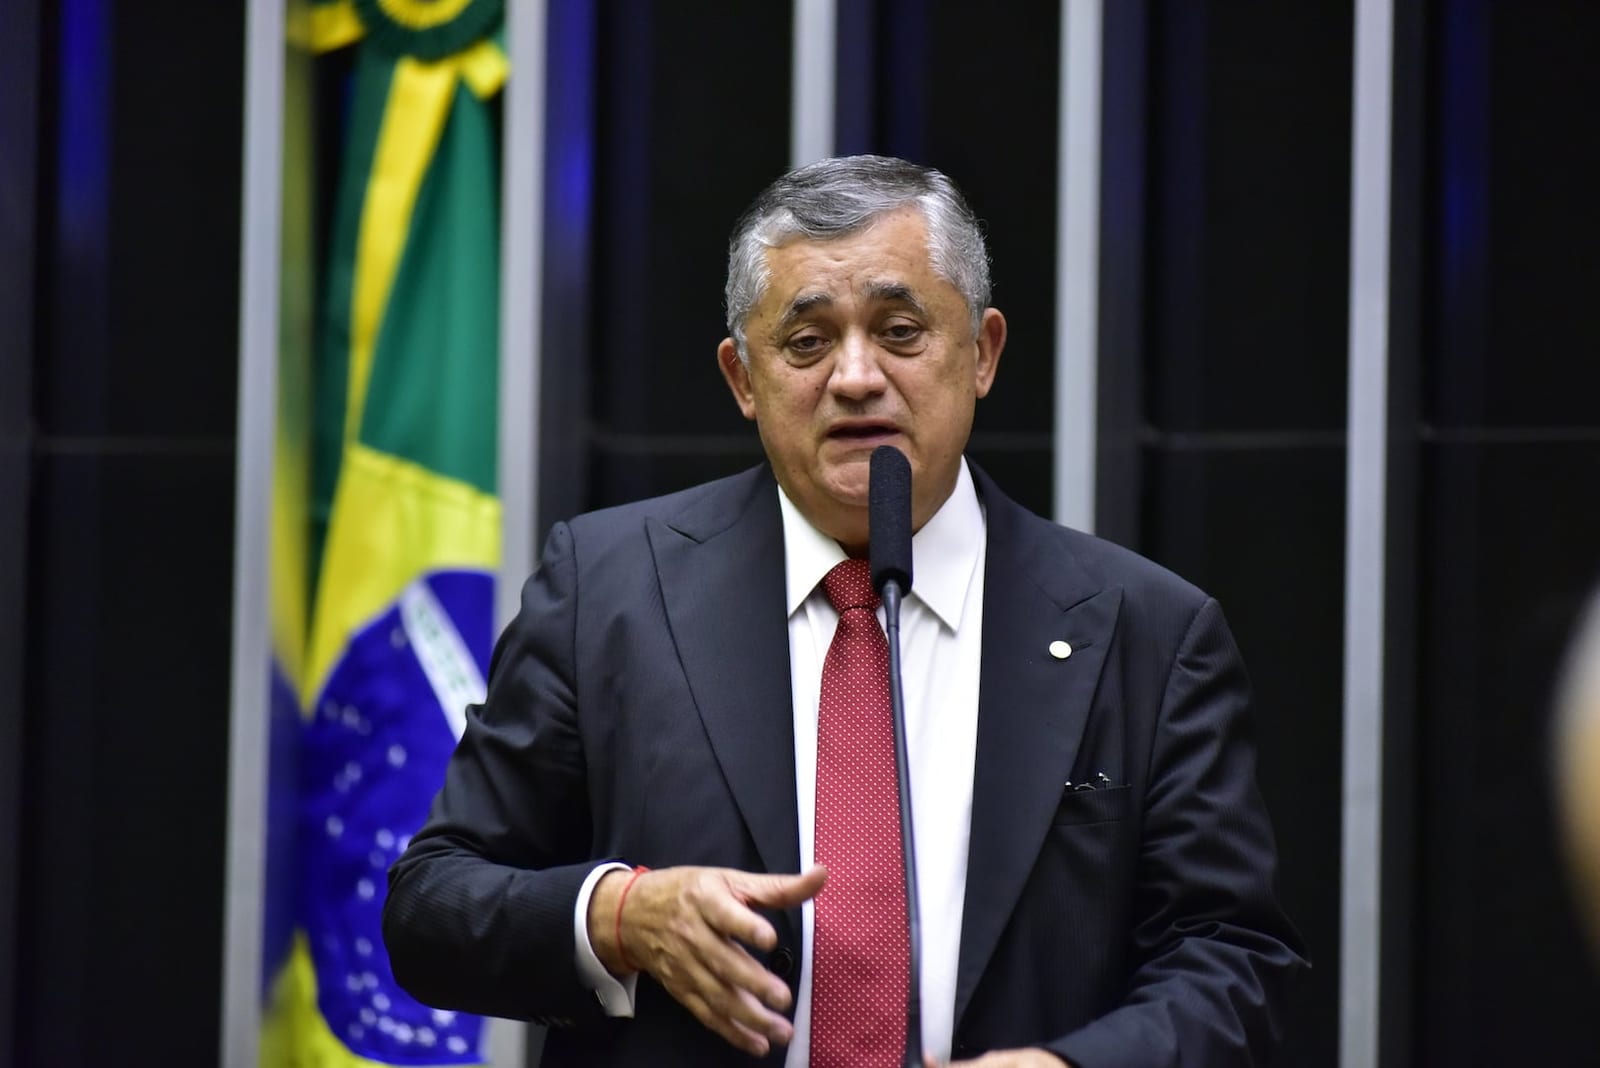
PL 74 de 2026, do deputado licenciado José Guimarães, atual ministro das Relações Institucionais, permite que benefícios tributários e despesas obrigatórias fiquem fora de determinadas restrições fiscais em 2026.
A exceção valerá para propostas que reduzam a arrecadação quando a perda de receita já tiver sido considerada no Orçamento de 2026 ou quando houver medida de compensação.
O texto alcança benefícios tributários concedidos em 2026 relacionados a regimes de livre comércio e a bens de capital, por sua importância para desenvolvimento regional e competitividade econômica, segundo a justificativa do projeto.
A proposta prevê tratamento específico para despesas decorrentes do ressarcimento de tributos por desonerações assumidas contratualmente pelo Brasil, e aplica a mesma regra a propostas sobre licença-paternidade e salário‑paternidade que cumpram exigência constitucional mencionada no projeto.
"A LDO para 2026, ao estabelecer vedações amplas..., buscou assegurar o cumprimento das metas fiscais", afirmou José Guimarães, acrescentando que a aplicação descontextualizada das restrições gera insegurança jurídica e entraves à implementação de políticas públicas legítimas.
O autor pede votação em regime de urgência no plenário da Câmara dos Deputados; se o pedido for aprovado, o projeto pode ser votado diretamente pelo plenário.
O texto foi publicado em 2 de setembro de 2026.