Reforma preservou imunidades de educação e assistência, mas não elimina custos
Imunidade alcança operações-fim de instituições sem fins lucrativos; CBS entra em 2027 e IBS em 2033, e custos podem subir já antes
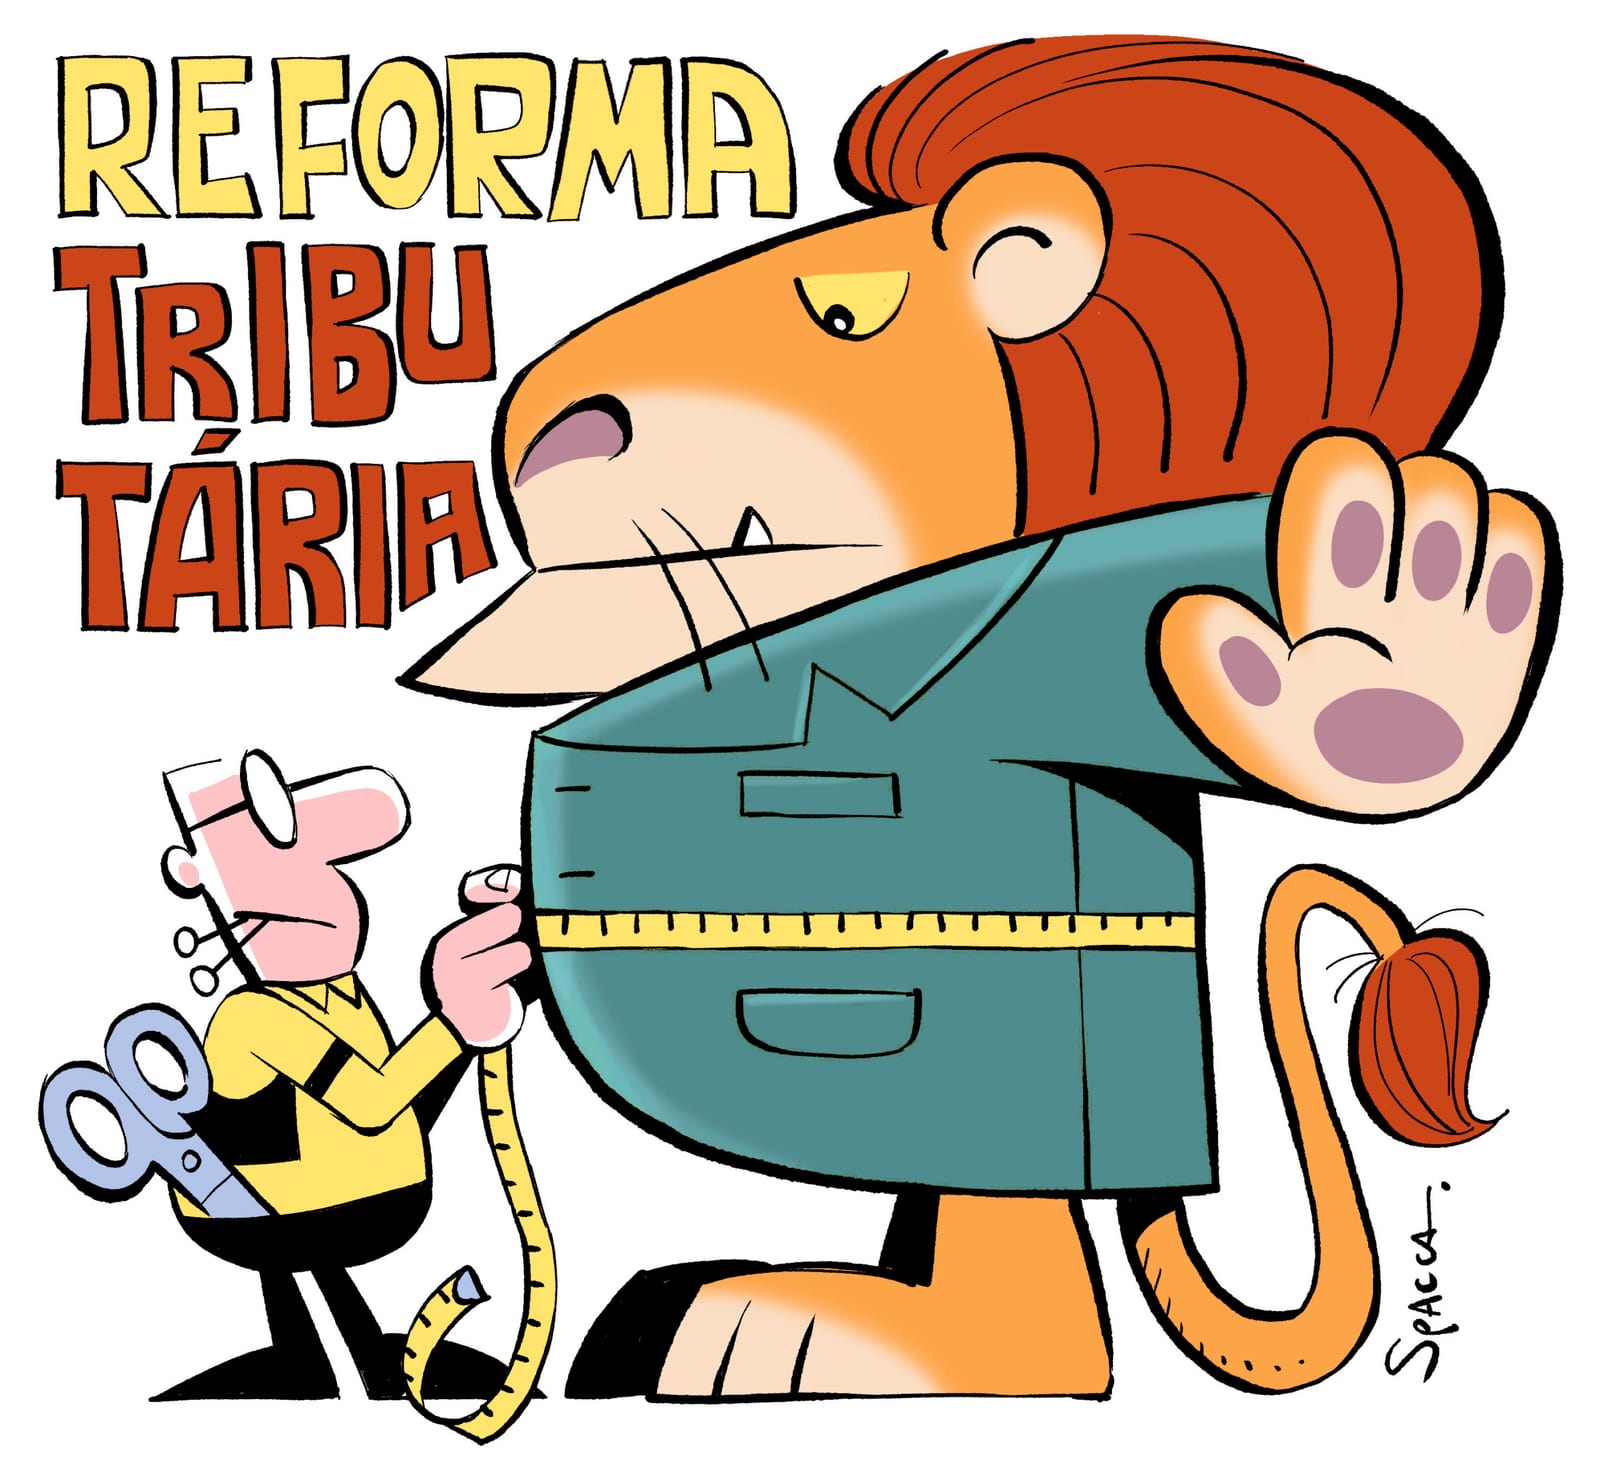
A reforma tributária manteve as imunidades constitucionais das instituições de educação e de assistência social sem fins lucrativos.
A partir de 2027 o PIS/Cofins será substituído pela Contribuição Social sobre Bens e Serviços (CBS); o Imposto sobre Bens e Serviços (IBS) substituirá ICMS e ISS na transição de 2029 a 2032 e plenamente em 2033.
A imunidade protege os fornecimentos relacionados às finalidades essenciais da entidade, mas não alcança automaticamente todas as organizações da sociedade civil nem as aquisições que incorporam tributos anteriores na cadeia.
Como consequência, entidades sem aproveitamento de créditos poderão ver o IBS e a CBS incidentes nas etapas anteriores incorporados ao custo de serviços terceirizados, tecnologia, locações, energia e insumos essenciais.
A reforma também afeta incentivos estaduais e municipais: a substituição de ICMS e ISS pelo IBS reduz a base usada para benefícios fiscais que muitos programas do terceiro setor recebiam.
Leis Complementares nº 214/2025, 224/2025 e 235/2026 redesenharam regras de imunidade, reduziram ou preservaram benefícios federais e disciplinaram fornecimentos imunes; a Emenda Constitucional nº 132/2023 introduziu o novo modelo de tributação sobre consumo.
A imunidade constitucional estende-se também a entidades religiosas, templos, partidos políticos e suas fundações e entidades sindicais de trabalhadores; para educação e assistência social a proteção exige o cumprimento cumulativo do artigo 14 do Código Tributário Nacional.
Sob a mesma personalidade jurídica podem coexistir operações imunes, não incidentes e tributadas, de modo que a falta de segregação contábil, fiscal e contratual amplia risco de questionamentos fiscais.
A Lei Complementar nº 214/2025 incluiu como hipótese de não incidência do IBS e da CBS as transferências públicas via termos de colaboração, termos de fomento, acordos de cooperação, termos de parceria, termos de execução descentralizada, contratos de gestão, contratos de repasse, subvenções e convênios.
Planos de trabalho com margens rígidas e parcerias com a administração pública terão reflexos práticos: patrocínios, orçamentos e contratos precisam ser revistos já no período de transição para 2029–2033.
2027 — início da CBS, substitui PIS/Cofins
2029–2032 — transição do ICMS/ISS para o IBS
2033 — IBS plenamente em vigor
As organizações devem revisar contratos, memórias de cálculo e fontes de custeio imediatamente, com demonstração objetiva de variação de custos para possíveis alterações de parcerias.