STJ decide: CPRB integra base de cálculo do PIS/Pasep e da Cofins
A 1ª Seção fixou tese vinculante no Tema 1.276 em 9/9; decisão é favorável à Fazenda Nacional.
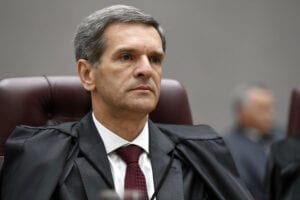
A contribuição previdenciária substitutiva sobre a receita bruta (CPRB) compõe as bases de cálculo do PIS/Pasep e da Cofins.
A 1ª Seção do Superior Tribunal de Justiça fixou a tese vinculante do Tema 1.276 em 9/9, decisão mais benéfica à Fazenda Nacional.
O relator, ministro Marco Aurélio Bellizze, não leu voto na sessão; apresentou apenas a tese aprovada pela Seção.
A tese aprovada afirma textualmente que a CPRB "compõe as bases de cálculo da contribuição do PIS/PASEP e da COFINS, não podendo dela ser excluída".
Na tribuna, o advogado Carlos Amorim afirmou que a parcela da CPRB "é destinada ao ente público" e não deveria integrar a base do PIS e da Cofins.
Victor Covolo, também em defesa do contribuinte, contestou precedentes sobre o ICMS e o cálculo "por dentro", alegando diferença na natureza da CPRB.
Especialistas citaram decisões do Supremo que influenciaram o debate: Tema 69 (exclusão do ICMS), Tema 1.048 (inclusão do ICMS na base da CPRB) e Tema 1.135 (ISS integra a base da CPRB).
Letícia Schroeder Micchelucci, do Loeser e Hadad Advogados, disse que a tese reflete jurisprudência desfavorável ao contribuinte e defendeu distinções técnicas entre CPRB e ICMS.
Leticia Marques Netto, sócia do Machado Associados, afirmou que o STF não criou regra geral ao excluir ICMS, e que a CPRB é contribuição devida pelo contribuinte.
REsp 2.123.902 — recurso repetitivo julgado
REsp 2.123.904 — recurso repetitivo julgado
REsp 2.123.906 — recurso repetitivo julgado