Reforma tributária altera carga sobre royalties e força decisão de regime para franqueados
Transição do modelo IVA (CBS federal + IBS estadual/municipal) vai de 2026 a 2033; alíquota prevista sobe de 28% para possível 30%.
A reforma tributária tende a aumentar a tributação sobre royalties e taxas de franquia, afetando franqueadores e franqueados de formas distintas.
A transição do modelo IVA começa em 2026 e termina em 2033; a alíquota inicialmente projetada em 28% pode subir para 30% por recomendação do TCU.
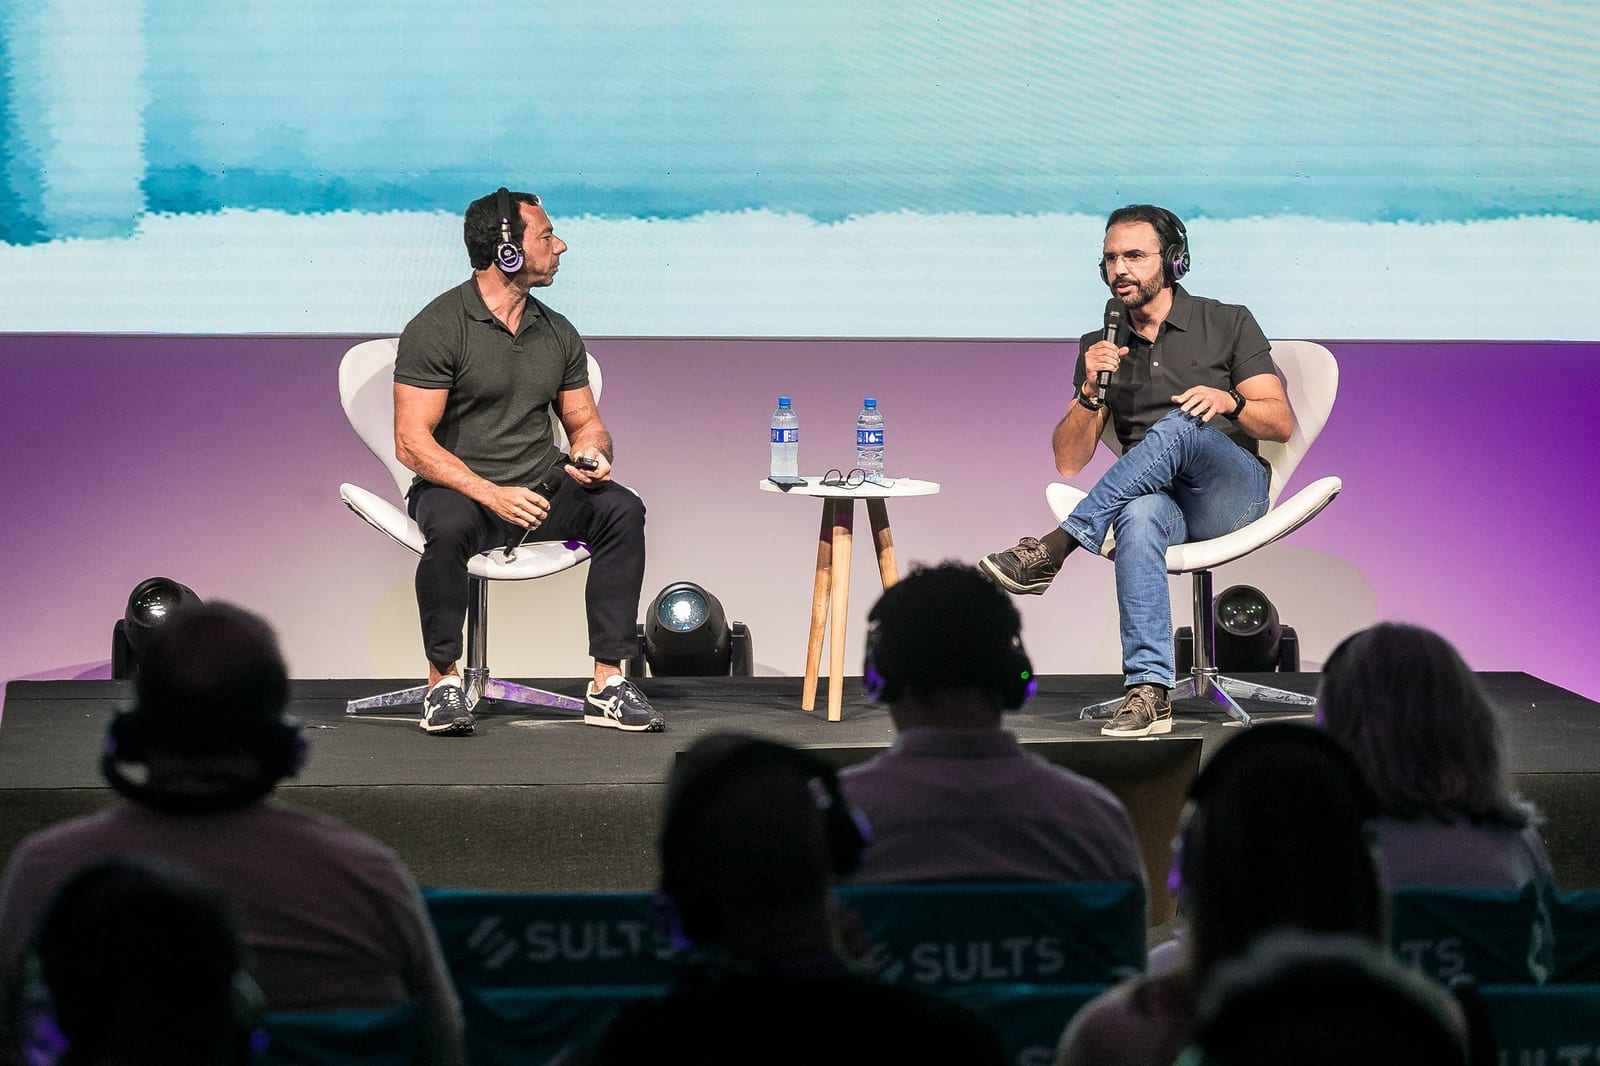
O tema foi discutido no painel da ABF CON 2026, na Ilha de Comandatuba (Bahia), entre 28 de outubro e 1º de novembro, com Natan Baril, diretor jurídico da ABF, e Elmo Pinheiro, diretor jurídico da rede Giraffas.
A reforma propõe substituir PIS, Cofins, ICMS, ISS e IPI por um IVA dual: Contribuição sobre Bens e Serviços (CBS), federal, e Imposto sobre Bens e Serviços (IBS), estadual e municipal.
Franqueadoras, que têm taxas de franquia e royalties como receitas relevantes e folha de pagamento como custo importante, terão poucas opções de crédito tributário sobre despesas com mão de obra.
Baril alerta que as rubricas mais relevantes — taxa de franquia e royalties — sofrerão majoração tributária ao longo dos sete anos; a tributação no Lucro Presumido pode chegar a 30%.
Franqueados enfrentam a decisão entre permanecer no Simples Nacional ou migrar para o Simples Híbrido, que separa CBS e IBS do regime unificado e permite tomar créditos.
Pinheiro afirma que a reforma é positiva na estrutura, mas critica as alíquotas: "A reforma como um todo é boa, aliás, ela não é nem boa, ela é ótima. O problema são as alíquotas".
2026–2033 — período de transição do IVA dual
28% — alíquota inicialmente estimada para o novo sistema
30% — alíquota indicada como possível pelo TCU
4,3 pontos percentuais — impacto adicional estimado para franqueadoras em 2027
1,3 ponto percentual ao ano — elevação entre 2029 e 2032
7,3 pontos percentuais — aumento acumulado previsto para 2033 sobre royalties e taxas
Mais de 94% — participação dos franqueados do varejo no Simples Nacional
2,6 a 3 pontos percentuais — impacto adicional estimado para franqueados no Simples
3,3 pontos percentuais — aumento médio previsto em 2027 para empresas no regime regular da CBS
Empresas deverão revisar regime tributário e escolha de fornecedores; franqueados precisam calcular ganhos de créditos antes de migrar para o Simples Híbrido.